 मंगलबार, १० कार्तिक २०८३
ताजा समाचार
मौद्रिक नीतिमा समावेश भएका महत्वपूर्ण ३० बुँदा
 आजको अर्थ संवाददाता
 सोमबार, ०८ साउन २०८०, ०९ : ५२
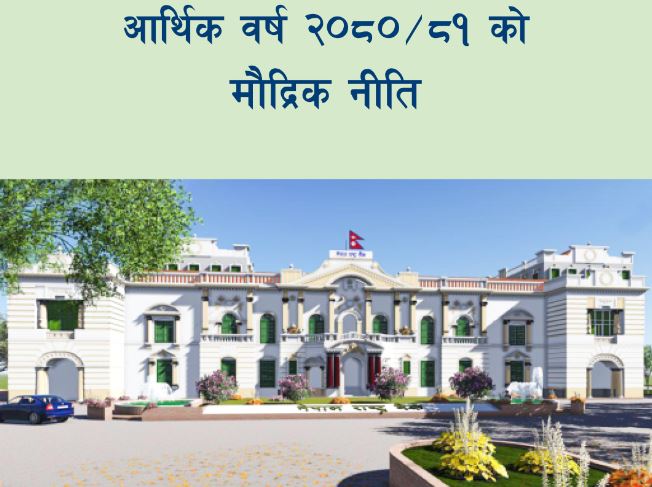
काठमाडौं - नेपाल राष्ट्र बैंकले आईतवारका दिन चालु आर्थिक वर्षको २०८० र ८१ को मौद्रिक नीति सार्वजनिक गरेको छ । ठिकढंगले समस्याहरु पहिचान हुन सक्यो कि सकेन ? नियामकीय व्यवस्था मा नितिगत परिवर्तन गर्नुपर्ने अवस्था भएमा केही पछि गरिने गरी पुनरावलोकन गरिने भन्ने वाक्यांश सहित ढाडस दिन खोजेको देखिने मौद्रिक नीतिमा समावेश भएका मुख्य ३० बुदाँहरु हेर्नुहोेस् ।
मौद्रिक नीतिका मुख्य ३० बुँदाहरु
१) मुद्रास्फीतिलाई ६.५ प्रतिशतभित्र कायम राख्ने लक्ष्य।
२) विस्तृत मुद्राप्रदाय १२.५ प्रतिशत र बैंक तथा वित्तीय संस्थाबाट निजी क्षेत्रतर्फ जाने कर्जा ११.५ प्रतिशतसम्मले वृद्धि हुने प्रक्षेपण
३) ६ प्रतिशतको आर्थिक वृद्धि हासिल गर्न सहयोग पुग्ने गरी वित्तीय स्रोतलाई उत्पादनशील क्षेत्रतर्फ प्रवाहित गर्ने ।
४) अनिवार्य नगद अनुपात र वैधानिक तरलता अनुपातलाई यथावत राखी नीतिगत दरलाई ५० आधार बिन्दुले घटाई ६.५ प्रतिशत कायम गरिएको छ ।
५) वित्तीय क्षेत्रको स्थायित्वलाई असर पुर्याउने गैर–व्यावसायिक तथा उच्छृङ्खल गतिविधिलाई समेत नियन्त्रण गर्न सहयोग पुग्ने गरी विद्यमान बैकिङ्ग कसुर ऐन, २०६४ मा समसामयिक संशोधन प्रक्रिया अगाडि बढाइने।
६) पहिलो आवासीय घर कर्जाको सीमा रु १ करोड ५० लाखलाई वृद्धि गरी रु २ करोड पुर्याइने।
७) चालुपुँजी कर्जासम्बन्धी मार्गदर्शनमा आवश्यक पुनरावलोकन गरिने ।
८) लगानीसम्बन्धी प्रक्रियालाई सरलीकरण र सहजीकरण गर्न नेपाल राष्ट्र बैंक विदेशी लगानी तथा विदेशी ऋण व्यवस्थापन विनियमावलीमा आवश्यक संशोधन गरिने।
९) भारतबाहेक अन्य मुलुकहरूको भ्रमणमा जाने नेपाली नागरिकहरूलाई राहदानी सुविधावापत् एक वर्षमा दुई पटकसम्म अमेरिकी डलर १५०० सम्म सटही सुविधा उपलव्ध गराइने विद्यमान व्यवस्थालाई परिमार्जन गरी अमेरिकी डलर २५०० सम्म उपलब्ध गराइने व्यवस्था गरिने।
१०) कम्तिमा ७ महिनाको वस्तु तथा सेवा आयात धान्न पुग्ने गरी विदेशी विनिमय सञ्चिति कायम गर्नुपर्ने लक्ष्य कायम रहेको छ ।
११) ब्याजदर करिडोरलाई प्रभावकारी बनाउन ब्याजदर करिडोरको तल्लो सीमामा स्थायी निक्षेप संकलन सुविधा उपलव्ध गराउने व्यवस्था गरिने ।
१२) प्राकृतिक प्रकोप वा अन्य विशेष परिस्थितिजन्य कारणले समस्यामा परेका ऋणीहरुको कर्जा पुनरसंरचना लगायतका व्यवस्था गरेर पुनरुत्थान तथा अन्य व्यवस्थापनका लागी Stressed Loan Resolution Framework जारी गरिने ।
१३) वाणिज्य बैंकहरुको सम्पत्तिको गुणस्तर पुनःमूल्याङ्कन गर्नुको साथै बैंक तथा वित्तीय संस्थाको आन्तरिक कर्जा जोखिम वर्गीकरण गर्नेसम्बन्धी मार्गदर्शन तर्जुमा गरी कार्यान्वयनमा ल्याइने।
१४) राष्ट्रियस्तरका विकास बैंकहरुले समेत पूर्ण रुपमा Capital Adequacy Framework, 2015 अनुसार पूँजीकोष कायम गर्नुपर्ने व्यवस्था लागु गरिने ।
१५) नेपाल लेखामानअनुसार Expected Credit Loss Model(ECL) कार्यान्वयनका लागि आवश्यक नीति तर्जुमा गरिने।
१६) कर्जा प्रवाहको वर्तमान अवस्था समेतको विश्लेषणको आधारमा तोकिएका क्षेत्रमा कर्जा लगानी गर्नुपर्नेसम्बन्धी विद्यमान व्यवस्थामा आवश्यक पुनरावलोकन गरिने ।
१७) आर्थिक वर्ष २०८० र ८१ को नेपाल सरकारको बजेटमा उल्लेख भएबमोजिम बैंक तथा वित्तीय संस्थाबाट निश्चित सीमाभन्दा बढी कर्जा र सुविधा उपयोग गर्ने ऋणीहरुले अनिवार्य रुपमा स्थायी लेखा नम्बर लिनुपर्ने व्यवस्था पुनरावलोकन गरिने छ ।
१८) धितोपत्र बोर्डबाट स्वीकृति प्राप्त गरेका Private Equity Fund/ Venture Capital Fund मा बैंक तथा वित्तीय संस्थाबाट हुने लगानीलाई सहजीकरण गर्न विद्यमान लगानीसम्बन्धी व्यवस्थामा पुनरावलोकन गरिने ।
१९) क्रेडिट स्कोरीङ्ग मापन गर्ने प्रणालीको विकास गर्न सम्बन्धित निकायसँग आवश्यक समन्वय गरिने ।
२०) बचत तथा ऋण सहकारी संस्थाको प्रभावकारी नियमन तथा सुपरिवेक्षणका लागि छुट्टै विशिष्टिकृत नियामक निकाय स्थापना गर्न आवश्यक सहजीकरण गरिने ।
२१) बैंक तथा वित्तीय संस्था तथा अन्य भुक्तानीसम्बन्धी कार्य गर्न अनुमतिपत्रप्राप्त संस्थाहरुबीच ग्राहकको सूचना आदानप्रदान गर्ने कार्यलाई सहज बनाउन र नेपाल सरकारले जारी गरिरहेको राष्ट्रिय परिचयपत्र (National ID) समेतलाई केन्द्रीय ग्राहक पहिचान (Centralised KYC) हुने गरी केन्द्रीय ग्राहक पहिचान प्रणालीको निर्माण तथा कार्यान्वयन गर्न सम्बन्धित निकायसँग आवश्यक समन्वय गरिने।
२२) बैकिङ्ग प्रणालीको स्थायित्वको लागि सक्षम जनशक्तिको व्यवस्थापन र कार्यसम्पादन सुदृढ बनाउन आवश्यक भएकोले बैंकिङ्ग क्षेत्रको समग्र जनशक्ति विकास र व्यवस्थापनका सम्बन्धमा अध्ययन गरिने छ । नेशनल बैंकिङ्ग ईन्स्टिच्यूट जस्ता संस्थाहरुसँगको सहकार्यमा बैंकिङ्ग सेवामा प्रवेश गर्न प्रवेश परीक्षा र वृत्ति विकासका लागि सर्टिफिकेशन कोर्ष पूरा गरेकालाई प्राथमिकता दिनेसम्बन्धी व्यवस्था गरिने ।
२३) २०८१ असार मसान्तसम्म एकीकृत कारोबार संचालन गरेमा विद्यमान सुविधाहरु उपलब्ध हुने गरी लघुवित्त वित्तीय संस्थाहरुकोमर्जर र प्राप्तिलाई प्रोत्साहन गरिने ।
२४) केन्द्रीय बैक विद्युतीय मुद्रा (CBDC) जारी गर्ने सम्बन्धमा भएको अध्ययनको आधारमा थप कार्य अगाडि बढाईने ।
२५) सूचना प्रविधि लगायतका सेवा निर्यात गर्ने उद्देश्यले सञ्चालित उद्योगरव्यवसायलाई तेस्रो मुलुकमा सम्पर्क कार्यालय स्थापना गर्न, विदेशी निकायलाई भुक्तानी गर्न आफ्नै विदेशस्थित बैंक खातामा रकमान्तर गर्न र सफ्टवेयर वा प्रोग्राम खरिद तथा उपकरण जडान गर्न उद्योगर व्यवसायले गरेको विदेशी मुद्रा आर्जनको निश्चित प्रतिशतसम्म विदेशी मुद्रा सटही सुविधा तोकिएका कागजातहरुको आधारमा वाणिज्य बैंकमार्फत नै उपलब्ध हुने व्यवस्था गरिने ।
२६) ड्राफ्टरटी।टी। र म्ब्एरम्ब्ब् को माध्यमबाट हुने आयातसम्बन्धी विद्यमान व्यवस्थामा आवश्यक पुनरावलोकन गरिनेछ ।
२७ ) हवाई सेवा प्रदायकहरुलाई आवश्यक पर्ने विभिन्न सेवा शुल्कको भुक्तानी विदेशमा गर्दा नियामक निकायको स्वीकृतिरसिफारिस र तोकिएका कागजात समेतको आधारमा अमेरिकी डलर एक लाख वा सो बराबरको अन्य परिवत्र्य विदेशी मुद्रासम्मको रकम इजाजतपत्रप्राप्त “क” वर्गका वाणिज्य बैंकहरुमार्फत पठाउन सकिने व्यवस्था गरिने ।
२८) कोभिड–१९ को प्रकोप र प्रभाव न्यून हुँदै गएको हुँदा विदेशी मुद्रामा लिएको ऋण नेपाली रुपैयामा भुक्तानी गर्न सकिने विद्यमान व्यवस्था हटाइने ।
२९) बैंक तथा वित्तीय संस्थाले यस बैंकको स्वीकृतिमा भित्र्याएको बाह्य ऋणमा अन्तर्निहित विदेशी विनिमय जोखिम व्यवस्थापनका लागि स्वाप ९क्ध्ब्ए० लगायतका उपकरणहरुका सम्बन्धमा गरिएको अध्ययनका आधारमा यस्ता उपकरणहरु उपलब्ध हुने व्यवस्था गरिने ।
३०) यस मौद्रिक नीतिको कार्यान्वयनबाट समष्टिगत आर्थिक स्थायित्व प्रवद्र्धन हुने, वित्तीय स्रोतको उत्पादनशील उपयोग अभिवृद्धि हुने, वित्तीय पहुँच विस्तार हुने र उच्च तथा दिगो आर्थिक वृद्धिको लक्ष्य हासिल गर्न सहयोग पुग्ने अपेक्षा नेपाल राष्ट्र बैंकले राखेको छ।
आर्थिक बृद्धिदरको लक्ष्य बजेटमै उल्लेख भएकाले मौद्रिक नितिले बोलेको देखिन्छ तर चुनौतिपूर्ण छ। उत्पादनशील क्षेत्रतर्फ कर्जा प्रवाहलाई प्रोत्साहित गर्ने लक्ष्य लिएको देखिन्छ, आर्थिक बृद्धिदर बढाउन जरुरी पनि छ तर वर्तमान अवस्थाले गर्दा लक्ष्य पुरा हुने गरी उत्पादनशील क्षेत्रतर्फ कर्जा माग हुने अवस्था देखिँदैन।
सोमबार, ०८ साउन २०८०, ०९ : ५२

प्रतिक्रिया