 बुधबार, १८ कार्तिक २०८३

ताजा समाचार
मर्जरपछि एनआईएमबीमा खराब कर्जाको पहिरो, मेगा डुबाउनेदेखि सीआईबी छल्नेसम्म मदन आचार्यको ‘रहस्यमय’ भूमिका !
 आजको अर्थ संवाददाता
 बुधबार, १८ कार्तिक २०८३, १६ : ३८
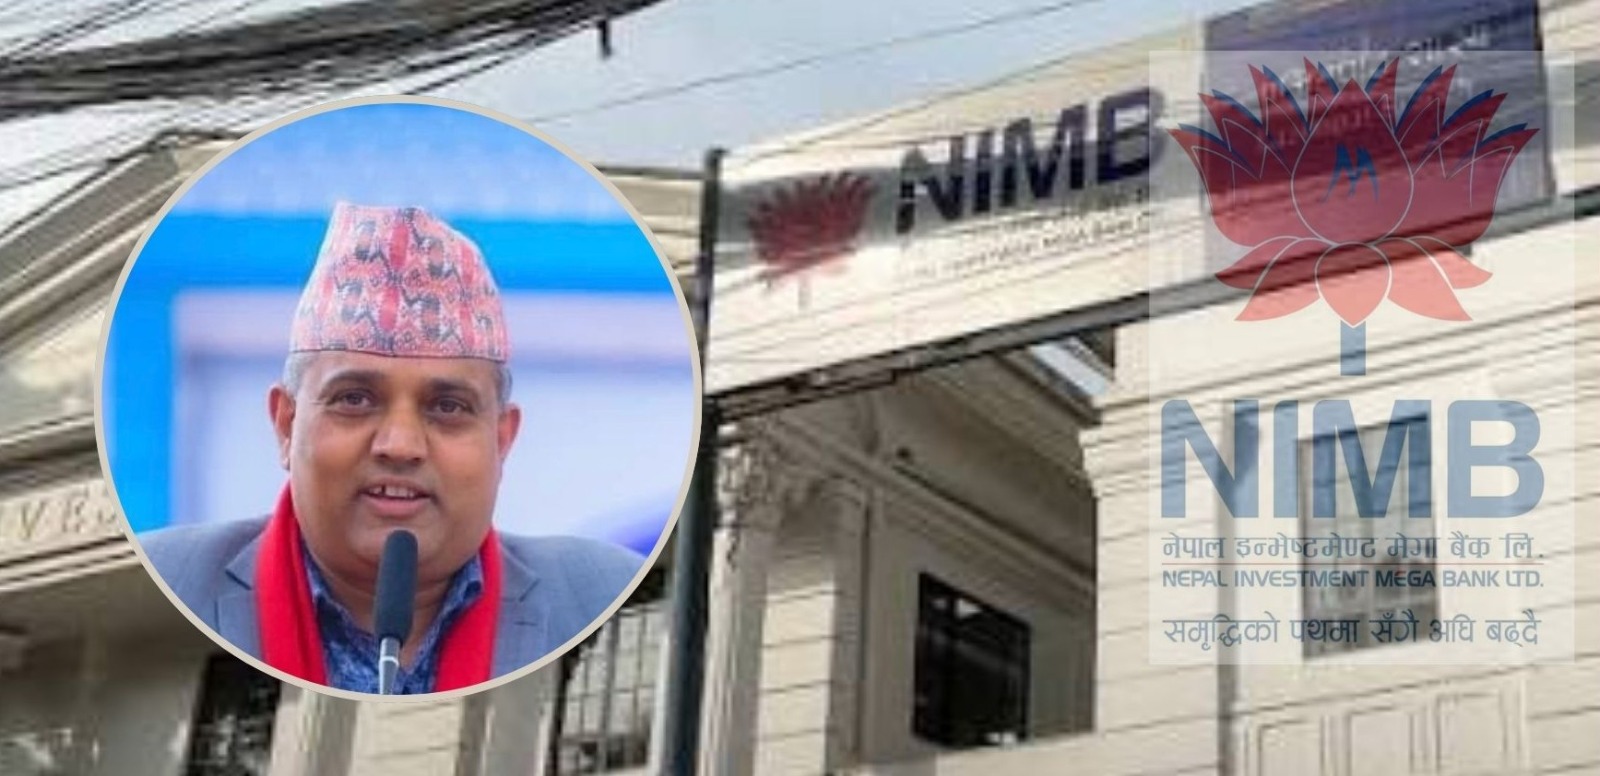
काठमाडौं– नेपाल इन्भेष्टमेन्ट बैंक र तत्कालीन मेगा बैंकबीच मर्जर भएर नेपाल इन्भेष्टमेन्ट मेगा बैंक (एनआईएमबी) बनेको तीन वर्ष बितिसक्दा पनि बैंकको वित्तीय स्वास्थ्य सुधारिनुको साटो झन् झन् संकटग्रस्त बन्दै गएको छ । मर्जरअघि डेढ प्रतिशतको हाराहारीमा रहेको निष्क्रिय कर्जा (एनपीए) बढेर साढे आठ प्रतिशत नाघ्नु, ३० अर्ब रुपैयाँभन्दा बढी रकम प्रोभिजनिङमा फस्नु र लगातार तीन वर्षसम्म लगानीकर्ताको हात रित्तो हुनु सामान्य घटना होइन । यस डरलाग्दो वित्तीय पतनको पछाडि तत्कालीन मेगा बैंकको ‘विषाक्त कर्जा’ र त्यसलाई संरक्षण गर्ने सञ्चालकहरूको गैरजिम्मेवार भूमिका रहेको तथ्य खुल्दै जाँदा तत्कालीन मेगा बैंकका प्रभावशाली सञ्चालक मदन आचार्यको भूमिकामाथि गम्भीर प्रश्न उठेको छ ।
राजनीतिक आवरणमा अन्धाधुन्ध कर्जा प्रवाह
स्रोतका अनुसार तत्कालीन मेगा बैंक संकटमा पर्नु र अहिले एनआईएमबीको समग्र ब्यालेन्ससिट बिग्रनुको मुख्य कारण नै विगतमा मेगा बैंकका सञ्चालकहरूको स्वार्थमा प्रवाह गरिएका गुणस्तरहीन कर्जा हुन् । विशेषगरी तत्कालीन सञ्चालक मदन आचार्यको एमालेमा राजनीतिक पहुँच र प्रत्यक्ष प्रभावका आधारमा एमाले कार्यकर्ताहरुको धितोको यथोचित मूल्यांकन नै नगरी करोडौँका कर्जा जथाभावी बाँडिएको र १० लाखसम्मको कर्जा साना मझौला, १५ लाखसम्मका महिला उद्यमी कर्जा, १ करोडसम्म कृषि कर्जा र २ करोडसम्म बिना धितो साना घरेलु कर्जा अहिलेसम्म नउठ्नुले बैंकको खराब कर्जा बढेको हो ।
एमाले पार्टी र गुटनिकट खुद्रा व्यापारीहरूलाई डेढ करोडदेखि ५ करोड रुपैयाँसम्मका साना तथा मझौला कर्जा बिनापर्याप्त सुरक्षण प्रवाह गरिएको र अहिले ती अधिकांश कर्जा नउठ्ने अवस्थामा पुगेको स्रोत बताउँछ । ‘बैंकको वित्तीय दिगोपनाभन्दा व्यक्तिगत र दलीय निकटता हेरेर कर्जा बाँड्ने काम भयो, जसको प्रत्यक्ष लाभ निश्चित समूहले उठायो तर त्यसको सम्पूर्ण जोखिम भने आज सर्वसाधारण निक्षेपकर्ता र बैंकले बोक्नुपरेको छ,’ मेगा बैंकका एक सञ्चालकको भनाइ छ । संस्थालाई दोहन गरेर व्यक्तिगत प्रभाव विस्तार गर्ने यस्तो धन्दामा मुख्य भूमिका खेल्ने आचार्यजस्ता व्यक्तिहरू अझै पनि जवाफदेहिताबाट बाहिर रहनुले वित्तीय सुशासनको उपहास गरेको छ ।
नक्कली वासलातको भरमा मर्जर
२०७९ पुसमा मेगा बैंक र नेपाल इन्भेष्टमेन्ट बैंकबीच मर्जर हुँदा मेगा बैंकको वास्तविक वित्तीय घाटा लुकाउन जालझेल गरिएको आरोपसमेत बाहिर आएको छ । स्रोतका अनुसार मर्जरका लागि गरिएको ड्यु डिलिजेन्स अडिट (डीडीए) मा वास्तविक वित्तीय विवरण र डुब्न लागेका कर्जाको यथार्थ वासलात लुकाएर अर्कै ‘कृत्रिम’ विवरण पेस गरिएको थियो ।
सोही भ्रामक विवरणका आधारमा मेगा बैंकको प्रतिसेयर मूल्य ९० रुपैयाँ मूल्यांकन गराउन तत्कालीन व्यवस्थापन र सञ्चालकहरू सफल भएका थिए । यसअघि हिमालयन बैंकसँगको मर्जर भाँडिएपछि राष्ट्र बैंककै तत्कालीन अधिकारीहरूको चर्को दबाबमा इन्भेष्टमेन्ट बैंकलाई मेगासँग गाभ्न बाध्य पारिएको थियो । नियामकको दबाब र डीडीएको ‘नक्कली’ आँकडालाई पत्याएर मर्जरमा गएको इन्भेष्टमेन्ट बैंकले अहिले मेगाको ३० अर्बको प्रोभिजनिङको भारी बोक्नुपरेको छ । वासलात लुकाएर बैंकलाई मर्जरको भड्खालोमा हाल्ने तत्कालीन निर्णयकर्ताहरूमाथि नियामक राष्ट्र बैंकले किन अनुसन्धान नगरेको भन्ने प्रश्न अहिले जोडतोडले उठेको छ ।
स्मार्ट सेल प्रकरणः बैठक भत्ता लिने, माइन्युटमा सही नगर्ने
सञ्चालक मदन आचार्यको कार्यशैली र नियतमाथि सबैभन्दा ठूलो प्रश्न स्मार्ट टेलिकमको धितो लिलामी प्रकरणमा उठेको छ । बैंकको ऋण नतिरेपछि स्मार्ट टेलिकमको टावर लिलामी गरेर एनसेललाई बिक्री गर्ने निर्णय सञ्चालक समितिबाट भएको थियो । पछि सोही प्रक्रियामाथि प्रश्न उठेपछि केन्द्रीय अनुसन्धान ब्युरो (सीआईबी) ले फाइल खोलेर छानबिन सुरु ग¥यो र तत्कालीन सञ्चालकहरू अनुसन्धानको घेरामा परे ।
तर आश्चर्यजनक रूपमा, उक्त विवादित निर्णय भएको सञ्चालक समितिको बैठकमा मदन आचार्य भौतिक रूपमा उपस्थित थिए, बैठक भत्तासमेत बुझे, तर निर्णय पुस्तिका (माइन्युट) मा भने हस्ताक्षर गरेनन् । बैठकमा बसेर सम्पूर्ण प्रक्रियामा सामेल हुने तर कानुनी दायित्व आइपर्दा ‘मैले त सही गरेकै छैन’ भन्दै पन्छिने उनको यो शैली सुनियोजित रूपमा कानुनी कारबाही छल्ने प्रपञ्च भएको स्रोतको दाबी छ । अरू सञ्चालकहरू अनुसन्धान र बयानको झमेलामा फस्दा आचार्य मात्र प्राविधिक छिद्र प्रयोग गरेर जोगिनुले उनको भूमिकालाई झनै शंकास्पद बनाएको छ ।
पर्दा पछाडिको चलखेल र नियामकको मौनता
अहिले पनि एनआईएमबीको सञ्चालकका रूपमा मदन आचार्य कायम रहनु र हिजो मेगा बैंकलाई धराशायी बनाउने निर्णयहरूमा संलग्न व्यक्तिहरू नै एकीकृत बैंकमा हाबी हुनुले बैंकको भविष्यमाथि नै संशय जन्माएको छ । सार्वजनिक निक्षेपमाथि खेलबाड गर्ने, राजनीतिक आडमा खराब कर्जा सिर्जना गर्ने र अप्ठ्यारो पर्दा कानुनी छिद्र खोजेर उम्किने प्रवृत्ति वित्तीय प्रणालीका लागि घातक मानिन्छ ।
मेगा बैंकको पुरानो कर्जा फाइल, धितोको कृत्रिम मूल्यांकन, डीडीएमा भएको वासलातको हेरफेर र स्मार्ट सेल प्रकरणमा आचार्यको ‘दोहोरो चरित्र’ माथि नेपाल राष्ट्र बैंक र अनुसन्धानकारी निकायहरूले निष्पक्ष छानबिन नगर्ने हो भने मर्जरको नाममा वित्तीय अपराध गर्नेहरूले सधैं उन्मुक्ति पाइरहने निश्चित छ ।
बुधबार, १८ कार्तिक २०८३, १६ : ३८


प्रतिक्रिया